현대차 주가 전망 검색이 다시 늘어난 이유는 분명합니다. 2026년 10월 14일 기준 주가는 31만 3,500원으로, 52주 최고 78만 7,000원 대비 60% 넘게 낮은 자리입니다. 그런데 PER(주가수익비율)은 2026년 6월 기준 9.68배로 2023년 4.67배보다 높고, PBR(주가순자산비율)은 0.64배입니다.
주가보다 이익이 더 빠르게 줄면 PER은 오히려 올라갑니다. PBR도 2023년 0.58배, 2024년 0.51배를 지나 2025년 0.67배까지 올라온 흐름입니다. 싸 보이는 주가와 비싸진 이익 지표가 함께 있는 구간입니다.
1. 현대차 주가 전망, 지금 주가는 어디쯤 와 있습니까?
2026년 10월 14일 기준 시가총액은 60조 4,804억 원, 외국인 소진율은 23.97%입니다. 52주 최저 22만 8,500원보다는 높지만, 52주 최고와의 간격이 훨씬 큰 구간입니다.
최근 보도에 따르면 미국 9월 소비자물가 지표 쇼크로 코스피가 급락했고, 현대차도 장중 29만 5,500원까지 밀려 거래됐다고 전해졌습니다. 한 증권사는 3분기 실적 부진을 예상해 목표주가를 60만 원으로 낮추면서도 4분기 회복 가능성을 함께 제시했다고 보도됐습니다.
2. 실적은 어디서 꺾이고 어디서 돌아섰습니까?
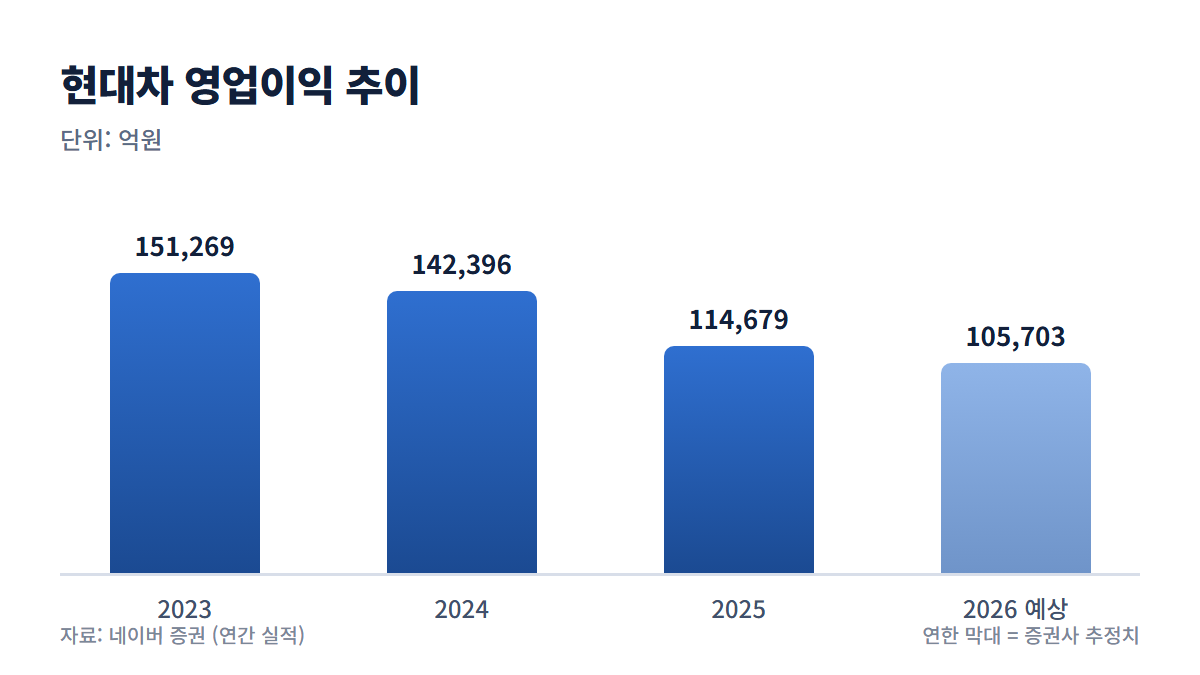
매출액은 2023년 162조 6,636억 원에서 2025년 186조 2,545억 원까지 늘었지만, 영업이익은 15조 1,269억 원에서 11조 4,679억 원으로 2년 연속 줄었습니다. 파는 양은 늘었는데 남는 돈은 줄어든 구조입니다.
| 구분 | 2023년 | 2024년 | 2025년 | 2026년(예상) |
|---|---|---|---|---|
| 매출액 | 162조 6,636억 | 175조 2,312억 | 186조 2,545억 | 189조 4,873억 |
| 영업이익 | 15조 1,269억 | 14조 2,396억 | 11조 4,679억 | 10조 5,703억 |
| 영업이익률 | 9.30% | 8.13% | 6.16% | 5.58% |
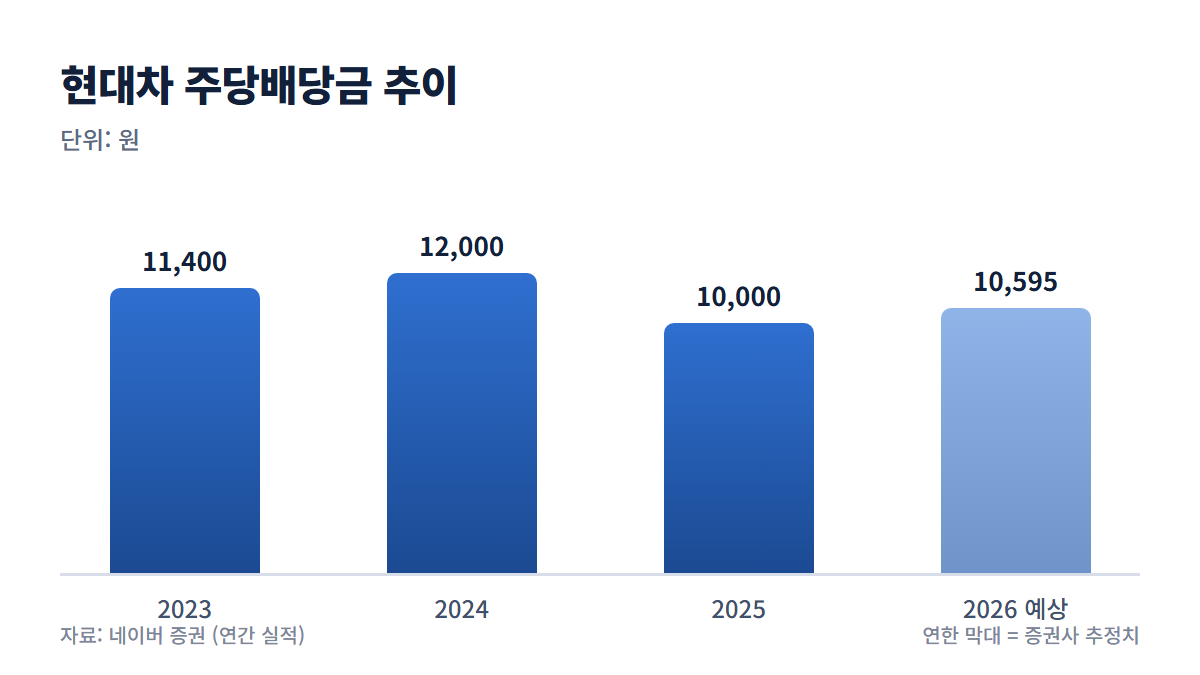
| 주당배당금 | 1만 1,400원 | 1만 2,000원 | 1만 원 | 1만 595원 |
다만 분기로 보면 영업이익률(매출에서 영업이익이 차지하는 비율)이 2025년 12월 분기 3.62%로 바닥을 찍은 뒤 2026년 6월 5.79%까지 올라왔습니다.
| 구분 | 2025년 12월 | 2026년 3월 | 2026년 6월 |
|---|---|---|---|
| 매출액 | 46조 8,386억 | 45조 9,389억 | 49조 2,153억 |
| 영업이익 | 1조 6,954억 | 2조 5,147억 | 2조 8,509억 |
| 영업이익률 | 3.62% | 5.47% | 5.79% |
2026년 9월 분기 예상치는 매출 45조 6,272억 원, 영업이익 2조 5,583억 원으로 직전 분기보다 줄어듭니다. 회복이 추세인지는 아직 확인이 필요한 단계입니다.
3. 배당 체력과 계좌별 과세는 어떤 상태입니까?
주당배당금은 2026년 2월 기준 1만 원, 배당수익률은 3.36%입니다. 2024년 1만 2,000원에서 2025년 1만 원으로 줄었고 2026년 예상치는 1만 595원이어서, 한 번 조정된 뒤 유지되는 국면으로 읽힙니다.
부채비율은 188.95%, 당좌비율은 47.57%로 2023년보다 나빠졌습니다. 유보율 7,326.58%는 두텁지만 배당 재원이 넓어지는 방향은 아닙니다.
같은 배당금이라도 어떤 계좌에서 받는지에 따라 손에 남는 금액이 달라집니다.
- 연금저축·IRP: 국내 개별 종목을 담을 수 없어 이 배당을 받을 수 없습니다
- 일반 계좌: 배당소득세 15.4%가 원천징수됩니다
- ISA 일반형: 순이익 200만 원까지 비과세, 초과분은 9.9% 분리과세입니다
4. 현대차 주가 전망, 리스크와 시나리오는 무엇입니까?
- 영업이익 2년 연속 감소, 2026년 예상치도 10조 5,703억 원
- 부채비율 188.95%·당좌비율 47.57%로 재무 지표 악화
- 미국 물가 지표 등 외부 변수에 따른 지수 급락 위험
현대차 주가 전망 시나리오는 두 갈래입니다. 분기 영업이익률이 5%대 후반을 지키고 4분기 회복이 숫자로 확인되면 PBR 0.64배 할인 폭이 좁혀질 가능성이 있습니다. 반대로 이익률이 다시 4%대로 내려가면 지금의 할인이 굳어질 수 있습니다.
추정 PER 8.39배와 추정 EPS 3만 5,437원은 추정치이므로 2026년 6월 기준 실제 PER 9.68배와 섞어 해석하면 안 됩니다. 먼저 확인할 것은 분기 이익률과 배당 1만 원 유지 여부입니다.
5. 자주 묻는 질문
① PBR 0.64배는 곧 저평가를 뜻합니까?
2026년 6월 기준 BPS(주당순자산) 46만 7,197원에 PBR 0.64배라면 순자산의 64% 수준 가격입니다. 다만 ROE(자기자본이익률)가 2025년 8.41%에서 2026년 예상 7.87%로 낮아지는 구간이어서, 현대차 주가 전망 판단에서 지표 하나만으로 단정하기는 어렵습니다.
② 배당 1만 원은 계속 유지될 수 있습니까?
2026년 예상 주당배당금은 1만 595원으로 유지에 가까운 수준입니다. 다만 추정치이고 영업이익은 줄어드는 흐름이어서, 분기 이익과 현금흐름을 확인할 필요가 있습니다.
6. 보유 주식 수별 배당 실수령액 (주당 10,000원 기준)
주당배당금 10,000원(2026.02. 기준)을 기준으로 보유 주식 수에 따라 실제로 받는 금액을 계산했습니다. 국내 상장 주식의 배당금에는 배당소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다.
| 보유 주식 수 | 세전 배당금 | 세후 실수령액 | 투자 원금(최근 주가 기준) |
|---|---|---|---|
| 100주 | 1,000,000원 | 846,000원 | 31,350,000원 |
| 500주 | 5,000,000원 | 4,230,000원 | 156,750,000원 |
| 1,000주 | 10,000,000원 | 8,460,000원 | 313,500,000원 |
※ 가장 최근 배당금이 그대로 유지된다고 가정한 계산이며, 실제 배당금은 해마다 달라질 수 있습니다. 금융소득이 연 2,000만원을 넘으면 금융소득종합과세 대상이 됩니다.
7. 같은 업종 종목과 지표 비교
네이버 증권의 동일업종 비교 종목과 주요 지표를 나란히 놓고 보면 현대차의 현재 위치가 좀 더 분명해집니다.
| 종목 | 주가 | 시가총액 | PER | PBR | 배당수익률 |
|---|---|---|---|---|---|
| 현대차 (이 글의 종목) | 313,500원 | 60조 4,804억 | 9.68배 | 0.64배 | 3.36% |
| 기아 | 108,700원 | 41조 5,009억 | 5.90배 | 0.64배 | 6.40% |
| KG모빌리티 | 2,560원 | 5,039억 | 5.39배 | 0.33배 | N/A |
| KG모빌리티플랫폼 | 6,090원 | 2,998억 | 39.61배 | 1.65배 | 19.54% |
※ 지표 기준 시점이 종목마다 다를 수 있으니 참고용으로만 보시기 바랍니다.
💡 한 줄 요약
현대차 주가 전망 기준으로 보면 PBR 0.64배라는 할인은 분명하지만, 2년 연속 줄어든 영업이익이 그 할인의 이유이기도 합니다. 분기 이익률 5%대 유지와 배당 1만 원 방어가 확인되는지가 관건입니다.
궁금하신 점은 댓글로 남겨 주시면 확인해서 답변드리겠습니다.
함께 읽으면 좋은 글
참고 자료
⚠️ [투자 유의사항 안내] 본 게시글은 특정 종목에 대한 매수·매도 추천이 아니며, 공개된 자료를 바탕으로 한 정보 제공 목적의 글입니다. 글에 나온 주가·지표는 2026년 10월 14일 기준이며 이후 달라질 수 있습니다. 주식 투자는 원금 손실 위험이 있으므로 모든 투자 판단은 본인의 책임하에 신중하게 결정하시기 바랍니다.