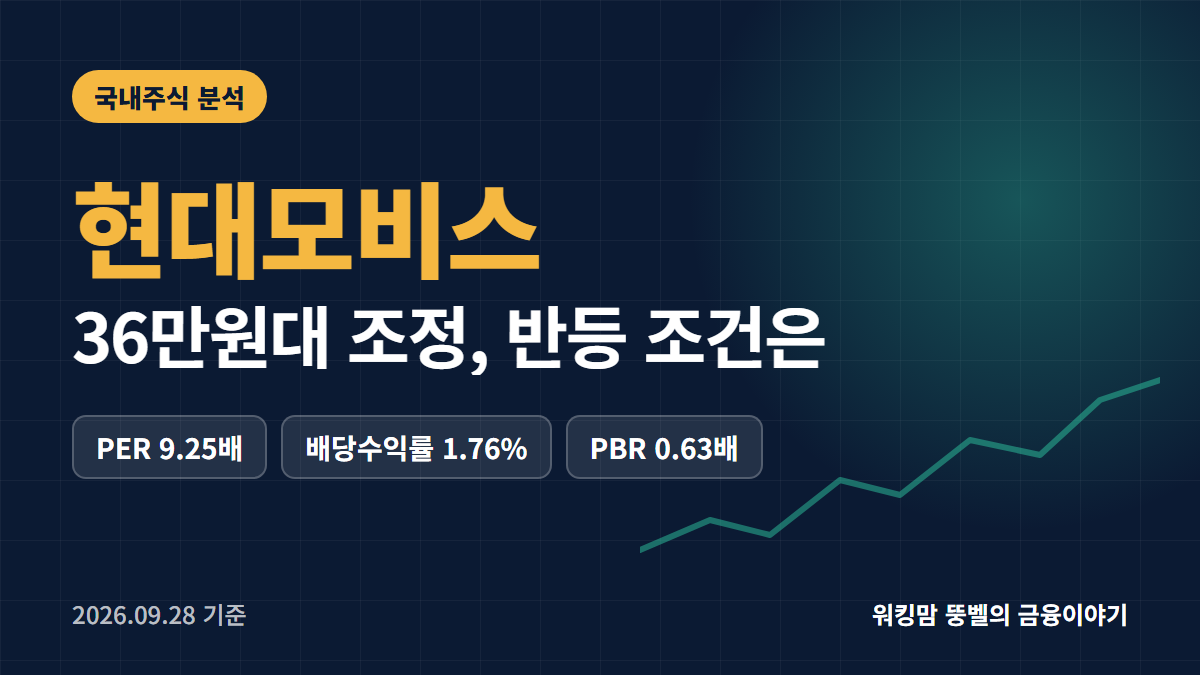
현대모비스 주가 전망 기준으로 보면, 2026년 9월 23일 종가는 36만9,000원으로 52주 최고가 82만2,000원의 절반에도 못 미칩니다. 보도에 따르면 3분기 들어 현대차와 현대모비스가 20%대 넘는 급락을 겪으며 자동차 대형주 전반이 피크아웃(성장 정점 통과) 우려를 시험받고 있다고 전해졌습니다.
이 글에서는 2026년 실적과 PER(주가수익비율)·PBR(주가순자산비율) 지표로 본 밸류에이션, 배당 매력과 신사업 리스크를 정리합니다. 3040세대라면 연금저축·ISA 계좌 관점도 함께 짚어보겠습니다.
1. 현대모비스는 어떤 사업으로 돈을 버는 회사일까?
현대모비스는 현대차·기아 완성차용 모듈과 핵심부품을 만드는 국내 대표 부품 기업입니다. 제동·조향·에어백 등 부품 제조 부문과, 출고 후 유지보수를 담당하는 A/S(애프터서비스) 부문에서 안정적인 현금흐름을 만들어 왔습니다.
최근에는 SDV(소프트웨어 정의 차량) 전환과 로봇 부품 사업이 새로운 성장 축으로 거론됩니다. 보도에 따르면 삼성증권은 로보틱스랩 분사 시 현대모비스가 기아·현대글로비스 등과 지분을 나눠 갖는 구조를 전망했으며, 전동화 부품 수주와 로봇 부품 매출 일정이 주가 변수로 꼽힌다고 전해졌습니다.
- 완성차 의존도가 높아 현대차·기아 판매·생산 실적에 직접 연동
- 전동화 부품과 A/S 부문이 상대적으로 안정적인 수익 기반
- 로봇·SDV 신사업은 아직 구체적 매출 기여 시점 미확인
2. 2026년 실적 지표로 본 현대모비스 주가 전망
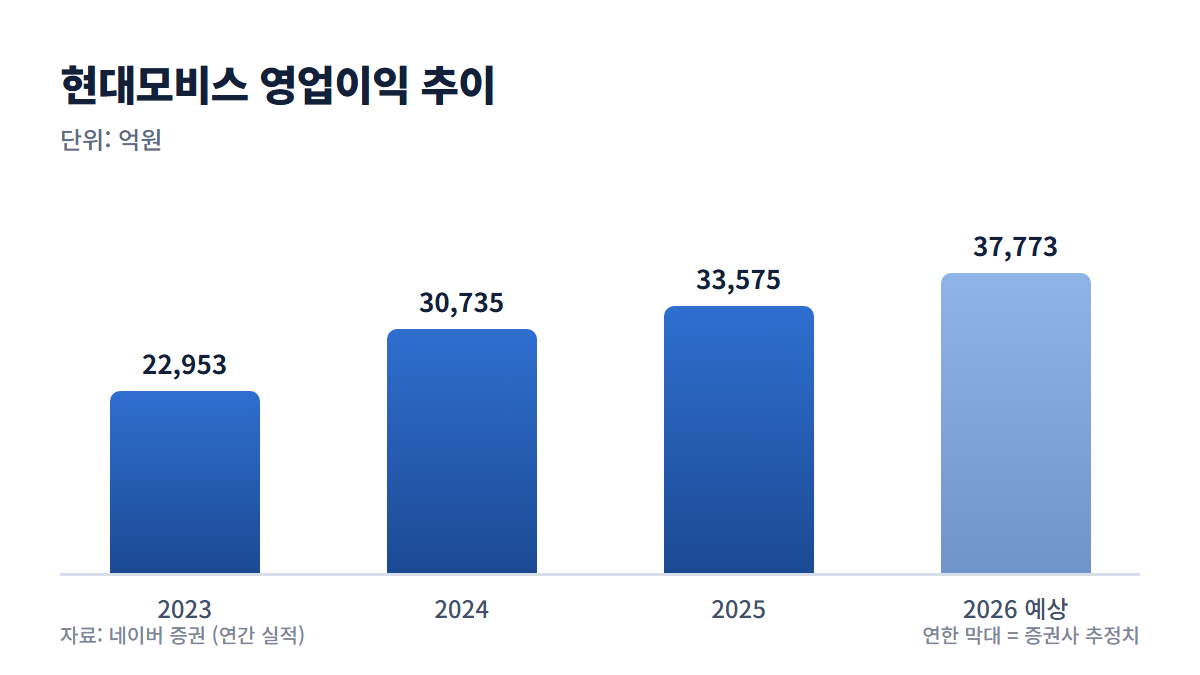
연간 매출액은 2023년 59조2,544억원에서 2024년 57조2,370억원으로 줄었다가 2025년 61조1,181억원으로 반등했고, 2026년에는 64조9,160억원까지 늘어날 전망입니다. 영업이익도 2025년 3조3,575억원에서 2026년 예상 3조7,773억원으로 늘며 영업이익률 5.82%까지 개선될 것으로 보입니다.
| 구분 | 2024년 | 2025년 | 2026년(예상) |
|---|---|---|---|
| 매출액 | 57조2,370억원 | 61조1,181억원 | 64조9,160억원 |
| 영업이익 | 3조735억원 | 3조3,575억원 | 3조7,773억원 |
| 영업이익률 | 5.37% | 5.49% | 5.82% |
| ROE | 9.35% | 7.68% | 8.02% |
분기별로는 2026년 2분기 매출액 16조3,247억원, 영업이익 9,752억원으로 직전 분기보다 개선됐습니다. 다만 3분기 예상치는 매출액 16조2,280억원, 영업이익 9,593억원으로 소폭 둔화될 전망이어서 실제 발표치 확인이 필요합니다.
3. PER 9배·배당수익률 1.76%, 저평가 신호일까?
현대모비스 주가 전망 관점에서 밸류에이션을 보면, 2026년 9월 23일 기준 PER(주가수익비율) 9.25배, PBR(주가순자산비율) 0.63배로 저평가 구간에 있습니다. 연간 PER은 2024년 5.44배에서 2025년 9.40배로 오른 뒤 2026년 예상 8.10배로 다시 낮아질 전망입니다.
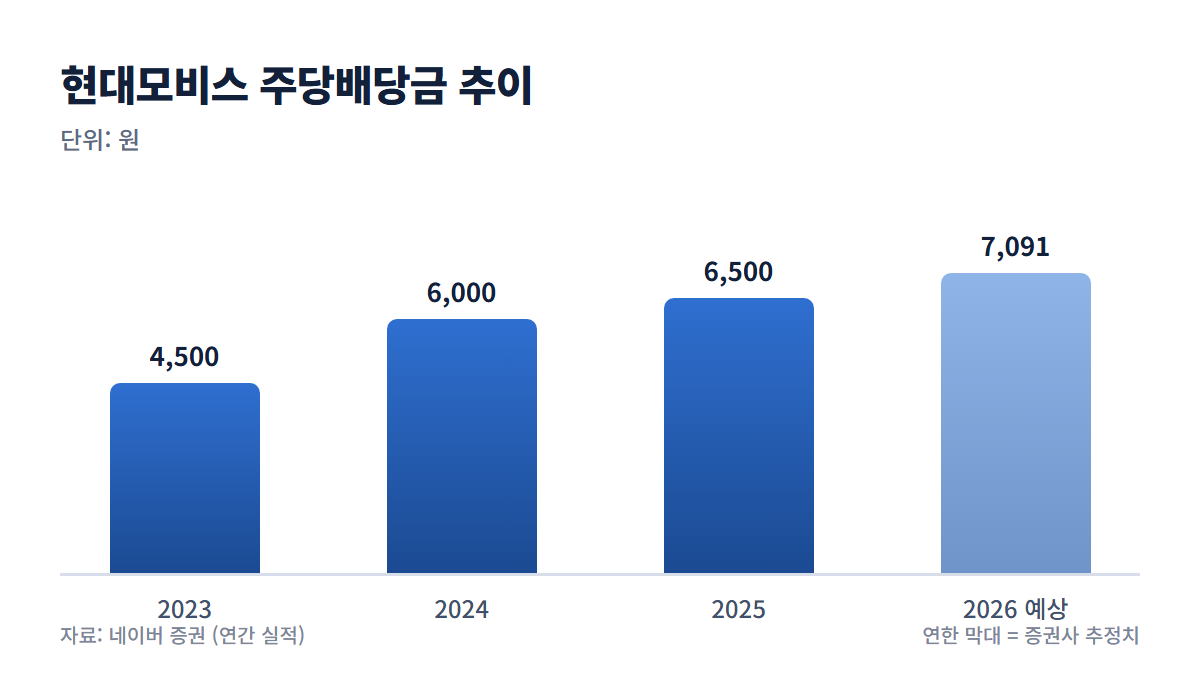
주당배당금은 2023년 4,500원에서 2025년 6,500원으로 늘었고 2026년 예상 7,091원입니다. 다만 2026년 3월 기준 배당수익률은 1.76%로 높지 않아, 배당만 보고 접근하기보다는 이익 개선 여부를 함께 살펴야 합니다.
3040세대라면 연금저축이나 ISA(개인종합자산관리계좌)에서 장기 분할 매수로 접근하는 방법도 있습니다. ISA는 일반형 기준 배당소득 200만원까지 비과세, 초과분은 9.9% 분리과세라 15.4% 배당소득세를 내는 일반 계좌보다 유리합니다.
- PBR 0.63배로 저평가, 다만 업종 특성상 낮은 PBR 고착화 가능성도 있음
- 주당배당금은 매년 인상 흐름이나 배당수익률은 1%대 후반
- ISA·연금저축 활용 시 배당소득 저율과세 효과 기대 가능
4. 현대모비스 주가 전망, 리스크와 투자 전략은?
가장 큰 리스크는 미국 관세와 판매 인센티브 부담, 전기차 수익성 우려입니다. 보도에 따르면 3분기 들어 현대차·현대모비스 주가가 각각 29%, 27% 급락했고, 하이브리드 차종 확대 등이 부담을 상쇄할 수 있는지가 반등의 관건이라는 분석이 나온 것으로 전해졌습니다.
수급도 변수입니다. 보도에 따르면 개인 순매수 상위권에 현대모비스가 오른 날도, 선물시장에서 현대차·기아와 함께 약세를 보인 날도 있어 수급이 엇갈리고 있습니다.
- 미국 관세·판매 인센티브 확대에 따른 수익성 악화 우려
- 전기차 수요 둔화에 따른 전동화 부품 매출 불확실성
- 외인소진율 37.80%로 외국인 수급 변화에 따른 단기 변동성
정리하면, 현대모비스 주가 전망 흐름은 실적 개선 기대와 업황 불확실성이 함께 작용하는 국면입니다. 3분기 실적이 예상치(영업이익 9,593억원)를 넘어서고 보도된 36만5,000원 부근 저가 지지가 유지된다면 반등 가능성을 열어둘 수 있지만, 그렇지 못하면 추가 조정 가능성도 있어 분할 매수와 장기 관점 접근이 필요합니다.
5. 자주 묻는 질문
현대모비스 주가 전망, 지금 저점 매수 타이밍일까요?
PER 9.25배, PBR 0.63배는 낮은 구간이지만, 3분기 실적이 예상치를 넘고 36만5,000원대 저가 지지가 유지되는지 확인한 뒤 분할 접근하는 것이 안전합니다.
현대모비스 배당금은 앞으로도 늘어날까요?
주당배당금은 2023년 4,500원에서 2026년 예상 7,091원까지 매년 인상 흐름을 보이나, 이는 확정되지 않은 추정치이므로 실제 순이익과 이사회 결정을 함께 확인해야 합니다.
연금저축·ISA 계좌에서 현대모비스에 투자해도 될까요?
연금저축과 ISA는 배당소득 저율과세 혜택이 있어 장기 보유에 유리하지만, 업황에 따라 주가 변동성이 큰 종목이므로 자녀 계좌나 은퇴 자금은 비중을 조절한 분산 투자가 바람직합니다.
6. 보유 주식 수별 배당 실수령액 (주당 6,500원 기준)
주당배당금 6,500원(2026.03. 기준)을 기준으로 보유 주식 수에 따라 실제로 받는 금액을 계산했습니다. 국내 상장 주식의 배당금에는 배당소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다.
| 보유 주식 수 | 세전 배당금 | 세후 실수령액 | 투자 원금(최근 주가 기준) |
|---|---|---|---|
| 100주 | 650,000원 | 549,900원 | 36,900,000원 |
| 500주 | 3,250,000원 | 2,749,500원 | 184,500,000원 |
| 1,000주 | 6,500,000원 | 5,499,000원 | 369,000,000원 |
※ 가장 최근 배당금이 그대로 유지된다고 가정한 계산이며, 실제 배당금은 해마다 달라질 수 있습니다. 금융소득이 연 2,000만원을 넘으면 금융소득종합과세 대상이 됩니다.
7. 같은 업종 종목과 지표 비교
네이버 증권의 동일업종 비교 종목과 주요 지표를 나란히 놓고 보면 현대모비스의 현재 위치가 좀 더 분명해집니다.
| 종목 | 주가 | 시가총액 | PER | PBR | 배당수익률 |
|---|---|---|---|---|---|
| 현대모비스 (이 글의 종목) | 369,000원 | 33조 1,438억 | 9.25배 | 0.63배 | 1.76% |
| 한국타이어앤테크놀로지 | 57,300원 | 7조 980억 | 5.85배 | 0.52배 | 4.01% |
| 한온시스템 | 3,245원 | 3조 3,302억 | N/A | 0.81배 | N/A |
| DN오토모티브 | 47,700원 | 2조 7,910억 | 7.20배 | 1.04배 | 2.10% |
※ 지표 기준 시점이 종목마다 다를 수 있으니 참고용으로만 보시기 바랍니다.
💡 한 줄 요약
현대모비스 주가 전망 흐름은 실적 개선 기대와 업황 불확실성이 공존하는 가운데, 3분기 실적과 36만5,000원대 지지 여부 확인이 투자 판단의 우선 조건입니다.
궁금하신 점은 댓글로 남겨 주시면 확인해서 답변드리겠습니다.
이 글과 같이 보면 좋은 글
참고 자료
⚠️ [투자 유의사항 안내] 본 게시글은 특정 종목에 대한 매수·매도 추천이 아니며, 공개된 자료를 바탕으로 한 정보 제공 목적의 글입니다. 글에 나온 주가·지표는 2026년 9월 23일 기준이며 이후 달라질 수 있습니다. 주식 투자는 원금 손실 위험이 있으므로 모든 투자 판단은 본인의 책임하에 신중하게 결정하시기 바랍니다.