LG유플러스 배당금 흐름이 최근 통신주 투자자들 사이에서 다시 주목받고 있습니다. 2026년 9월 18일 기준 LG유플러스(032640) 주가는 14,190원으로 전일 대비 내렸지만, 배당수익률은 4.65%(2026년 3월 기준)로 시중 예금금리를 웃도는 수준을 유지하고 있습니다.
이 글에서는 LG유플러스 배당금 추이와 2026년 예상 실적, 자사주 매입 등 주주환원 정책과 투자 리스크를 숫자로 정리해보겠습니다.
1. LG유플러스 기업 개요와 주가 현황
LG유플러스는 코스피 상장 통신 3사 중 한 곳으로, 2026년 9월 18일 기준 시가총액은 6조 226억원, 외국인 지분율은 83.93%에 달합니다. 주가는 14,190원으로 전일 14,680원 대비 하락했으며, 52주 최고가 18,850원과 최저가 13,520원 사이에서 저점에 가까운 흐름을 보이고 있습니다.
AI 데이터센터(AIDC) 사업도 새로운 성장축으로 부각되고 있습니다. 보도에 따르면 데이터센터 운용 용량은 165메가와트(MW) 수준이며 2030년까지 확대할 계획이고, 9월 11일 공시에 따르면 인티큐브가 LG유플러스를 상대로 신한카드 통신인프라 고도화 사업과 관련한 109.90억원 규모 공급계약을 체결한 것으로 전해졌습니다.
2. 실적과 밸류에이션 지표
매출액은 2023년 14조 3,726억원에서 2025년 15조 4,517억원까지 늘었지만, 2026년 예상치는 15조 3,950억원으로 소폭 줄어들 전망입니다. 영업이익은 2024년 8,631억원까지 줄었다가 2025년 8,921억원으로 반등했고, 2026년에는 1조 1,498억원까지 늘어날 것으로 예상되며 영업이익률도 7.47%까지 개선될 전망입니다.
| 구분 | 2025년 | 2026년(예상) |
|---|---|---|
| 매출액(억원) | 154,517 | 153,950 |
| 영업이익(억원) | 8,921 | 11,498 |
| ROE(%) | 6.01 | 8.12 |
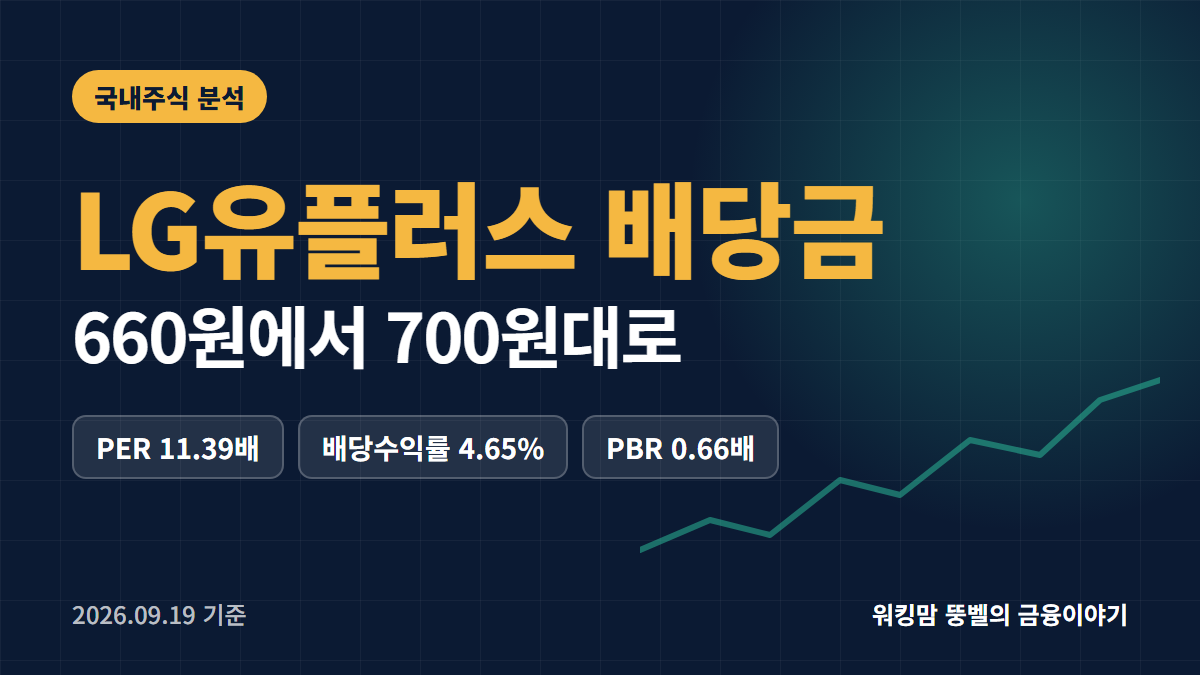
밸류에이션 측면에서 PER(주가수익비율)은 11.39배, PBR(주가순자산비율)은 0.66배(모두 2026년 6월 기준)로, PBR이 1배를 밑돌아 저평가 구간이라는 해석이 가능합니다. 2026년 추정 PER은 8.21배로 실제 PER보다 낮아, 이익 개선이 반영되면 밸류에이션 매력이 커질 여지가 있습니다.
3. LG유플러스 배당금 흐름과 배당수익률
LG유플러스 배당금 규모는 2023년과 2024년 650원으로 동일했다가 2025년 660원으로 늘었고, 2026년에는 699원으로 늘어날 것으로 추정됩니다.
| 구분 | 2024년 | 2025년 | 2026년(예상) |
|---|---|---|---|
| 주당배당금(원) | 650 | 660 | 699 |
| EPS(원) | 858 | 1,208 | 1,729 |
| PER(배) | 12.04 | 12.19 | 8.49 |
2026년 9월 18일 기준 배당수익률은 4.65%(2026년 3월 기준)입니다. 보도에 따르면 대신증권은 2026년 주당배당금(DPS)을 700원으로 추정했는데, 이는 2025년 660원보다 40원 늘어난 수준이며 배당수익률은 약 4.6%로 제시된 것으로 알려졌습니다. 배당과 자사주 매입을 합친 총주주환원 규모가 확대되는 추세로 보도되고 있습니다.
4. 주주환원 확대와 AIDC 성장동력
보도에 따르면 LG유플러스는 2025년 800억원이던 자사주 취득 규모를 2026년 900억원(13% 증가)으로 늘렸으며, 취득 기간(2026년 8월~2027년 2월) 중 9월 기준 238억원을 매입해 계획의 26%를 집행한 것으로 보도됐습니다.
배당금과 자사주 매입을 더한 2026년 총주주환원 규모는 약 3,800억원으로 추정되며, 일부 증권사는 2027년에는 이를 4,200억원 수준까지 늘릴 수 있다고 전망한 것으로 보도됐습니다.
- 자사주 매입 규모 확대: 전년 800억원 → 올해 900억원(13% 증가)
- 배당과 자사주 매입을 합친 총주주환원 규모 확대 추세
- AI 데이터센터(AIDC) 등 신사업 확장에 따른 이익 개선 기대
5. LG유플러스 투자 시 확인할 리스크
주가는 52주 최고가 18,850원 대비 낮은 14,190원에 머물러 있고 최저가 13,520원에 근접해 있어 단기 변동성에 유의할 필요가 있습니다.
부채비율은 2023년 129.54%에서 2025년 117.06%로 개선됐지만 여전히 100%를 웃돌고, 외국인 지분율이 83.93%로 높아 수급 변화에 따라 주가가 흔들릴 가능성도 있습니다.
- 52주 최저가 근접에 따른 단기 주가 변동성 가능성
- 부채비율 100%대 유지에 따른 재무 부담
- 통신업 경쟁 심화 및 자사주 매입 계획 변경 가능성
6. LG유플러스 배당금 투자 전망
LG유플러스는 2026년 추정 EPS 1,729원, 추정 PER 8.21배 수준에서 거래되고 있어 이익 개선 대비 저평가 구간에 있다는 해석이 가능합니다. 자사주 매입과 배당 확대가 계획대로 진행되고 AIDC 등 신사업이 실적에 기여한다면 주가 반등 가능성이 있지만, 통신업 경쟁과 재무 부담은 함께 점검할 필요가 있습니다.
💡 한 줄 요약
LG유플러스 배당금 흐름은 2025년 660원에서 2026년 699원(예상)으로 늘어날 전망이며, 자사주 매입 확대와 함께 주주환원 규모도 커지는 추세입니다.
궁금하신 점은 댓글로 남겨 주시면 확인해서 답변드리겠습니다.
참고 자료
- 네이버 증권 — LG유플러스 종목 정보
- DART 전자공시시스템 — 사업보고서·공시 원문
- LG유플러스 주가 상승…자사주 취득·데이터센터 호재
- 현대모비스, 아틀라스 31개 액추에이터 전량수주…LG유플러스, 배당・자…
⚠️ [투자 유의사항 안내] 본 게시글은 특정 종목에 대한 매수·매도 추천이 아니며, 공개된 자료를 바탕으로 한 정보 제공 목적의 글입니다. 글에 나온 주가·지표는 2026년 9월 18일 기준이며 이후 달라질 수 있습니다. 주식 투자는 원금 손실 위험이 있으므로 모든 투자 판단은 본인의 책임하에 신중하게 결정하시기 바랍니다.