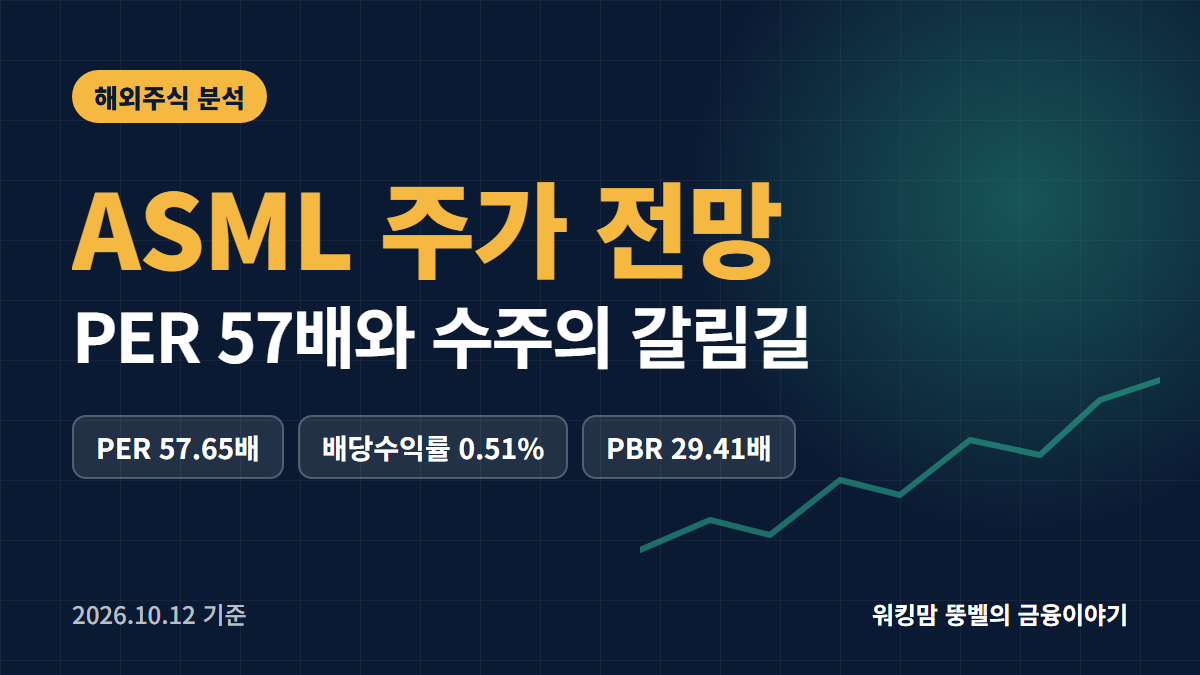
ASML 주가 전망 흐름을 좌우하는 변수는 한국시각 10월 14일 발표 예정인 2026년 3분기 실적, 그중에서도 신규 장비 수주입니다. 주가는 현지 2026년 10월 9일 기준 1,780.34달러로 전일 1,769.79달러보다 올랐지만, 52주 최고가 1,999.96달러(2026년 6월 30일 기준)보다는 약 11% 낮습니다. 반대로 52주 최저가 935.41달러(2025년 10월 10일 기준) 대비로는 약 90% 높은 자리입니다.
즉 가격에 기대가 먼저 들어간 구간입니다. 이 글은 결론과 판단 근거를 앞에 두고 2023~2025년 실적, PER(주가수익비율)·PBR(주가순자산비율) 수준, 배당, 절세 계좌 활용까지 순서대로 풀어 줍니다. ASML 주가 전망 기준으로 지금 무엇을 확인해야 하는지가 핵심입니다.
1. ASML 주가 전망 결론 먼저, 판단의 축 세 가지
결론부터 말하면 현재 구간은 실적이 꺾여서 밀린 자리가 아니라, 먼저 올라간 기대를 실적이 따라가는지 확인하는 자리입니다. 이익은 2025년에 크게 늘었지만 밸류에이션이 더 빨리 올랐다는 점이 판단의 출발점입니다.
① 이익은 2024년 정체 뒤 2025년 반등
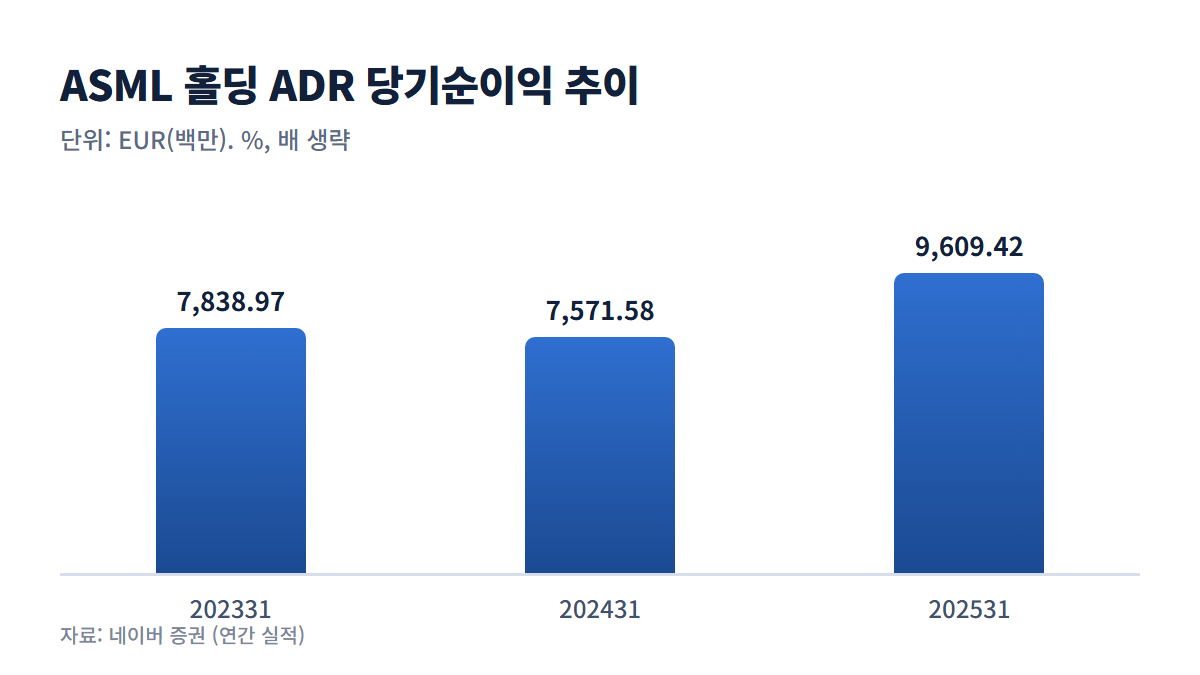
당기순이익은 2023년 78억 3,897만 유로에서 2024년 75억 7,158만 유로로 약 3.4% 줄었다가, 2025년 96억 942만 유로로 약 26.9% 늘었습니다. 2년 연속 증가가 아니라 한 해 쉬고 반등한 흐름입니다.
② 밸류에이션은 이미 역사적 상단
PER(주가수익비율)은 2026년 3월 기준 57.65배, PBR(주가순자산비율)은 29.41배입니다. 연간 PER도 2023년 34.97배, 2024년 60.89배, 2025년 67.05배로 계단식으로 높아졌습니다.
③ 단기 방향은 신규 수주가 결정
증권가에서는 ASML의 극자외선(EUV, 반도체 회로를 미세하게 새기는 노광 기술) 장비 신규 수주를 메모리 업체 증설의 현실성을 가늠하는 단서로 제시했다고 보도됐습니다. 실적 그 자체보다 수주 금액이 주가 반응을 좌우할 가능성이 있습니다.
- 3분기 신규 수주 금액 — 고객사 설비투자 의지를 보여 주는 선행 지표입니다
- 2026년 연간 매출 가이던스 유지 여부 — 회사는 430억~450억 유로를 제시했다고 보도됐습니다
- 매출총이익률 방향 — 고가 장비 비중 변화가 수익성에 그대로 반영됩니다
2. 실적 숫자로 본 ASML 주가 전망
| 항목(EUR 백만) | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
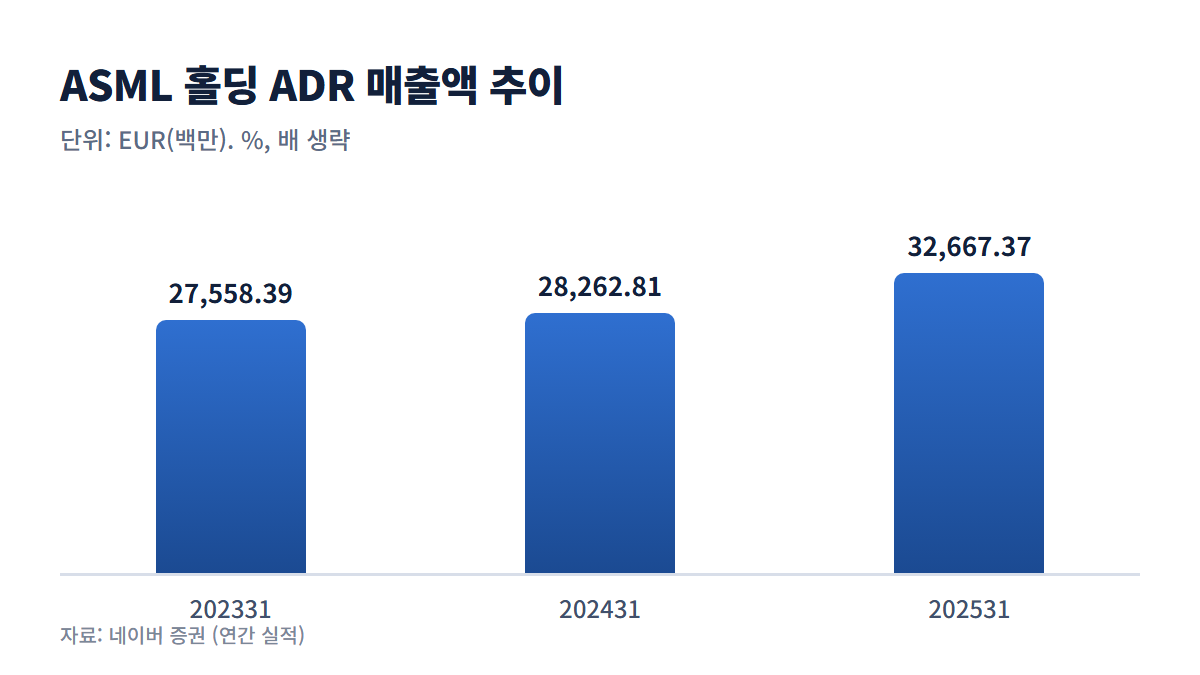
| 매출액 | 27,558.39 | 28,262.81 | 32,667.37 |
| EBITDA | 9,804.46 | 9,960.97 | 12,358.93 |
| EBIT | 9,071.27 | 9,047.67 | 11,319.43 |
| 당기순이익 | 7,838.97 | 7,571.58 | 9,609.42 |
| ROA(%) | 20.06 | 16.63 | 18.95 |
| PER(배) | 34.97 | 60.89 | 67.05 |
매출액은 2024년에 약 2.6% 늘며 사실상 제자리였고, 2025년에 약 15.6% 증가했습니다. EBIT(영업이익에 준하는 지표)도 2024년 소폭 감소한 뒤 2025년 크게 늘었습니다.
수익성 흐름도 같습니다. EBIT을 매출로 나눈 비율은 2023년 약 32.9%, 2024년 약 32.0%, 2025년 약 34.7%입니다. 2024년에 한 번 눌린 뒤 2025년에 영업 레버리지가 다시 살아난 구조입니다.
ROA(총자산이익률)는 20.06%에서 16.63%로 낮아진 뒤 18.95%로 회복했지만 2023년 수준까지는 돌아오지 않았습니다. 2026년 상반기 매출이 181억 유로로 전년 동기 대비 17.5% 증가했다고 보도된 점을 보면 증가 흐름 자체는 이어지는 모습입니다.
3. 배당보다 성장에 기대는 종목입니다
주당배당금은 9.08달러, 배당수익률은 0.51%입니다(2026년 8월 기준). 연간 배당수익률도 2023년 0.92%, 2024년 0.53%, 2025년 0.49%로 낮아졌습니다. 배당 현금흐름 자체는 크지 않은 수준입니다.
| 구분 | 내용 |
|---|---|
| 3분기 실적 발표 | 한국시각 2026년 10월 14일(보도 기준) |
| 2026년 매출 전망 | 430억~450억 유로(회사 제시, 보도 기준) |
| 2026년 상반기 매출 | 181억 유로, 전년 동기 대비 17.5% 증가 |
| 주당배당금·배당수익률 | 9.08달러·0.51%(2026년 8월 기준) |
| 배당락일·배당일 | 2026년 7월 28일·2026년 8월 5일 |
회사 전망치 하단인 430억 유로만 달성해도 2025년 매출 326억 6,737만 유로 대비 30% 이상 증가입니다. 다만 이는 확정 실적이 아닌 예상치이므로 분리해서 봐야 합니다.
4. 3040 부모 투자자가 확인할 계좌 조건
ASML 홀딩 ADR은 나스닥 상장 해외 주식이라 연금저축계좌나 ISA(개인종합자산관리계좌)에서 직접 매수할 수 없습니다. 절세 계좌를 쓰려면 국내 상장 반도체 장비 관련 상품을 통한 간접 경로를 검토해야 합니다.
일반 해외주식 계좌에서는 매매차익이 양도소득세 22%(지방소득세 포함) 대상이며 연 250만원 기본공제가 적용됩니다. 배당수익률 0.51% 종목이라 배당 절세 효과는 기대하기 어렵습니다.
자녀 계좌 장기 적립 관점에서는 PER 57.65배, PBR 29.41배(2026년 3월 기준)로 밸류에이션 부담이 큰 구간이라는 점을 감안할 필요가 있습니다. ASML 주가 전망 관련 판단과 실제 매매 방식은 투자자 본인의 책임이며, 이 글은 특정 매수 방법을 권하지 않습니다.
5. 리스크와 조건부 시나리오
- 밸류에이션 부담 — PBR 29.41배, BPS 54.04달러(2026년 3월 기준)로 자산보다 성장 기대에 가격이 붙어 있습니다
- 고객 집중 — 메모리·파운드리 설비투자 사이클이 꺾이면 수주가 먼저 흔들립니다
- 수주 변동성 — 장비 단가가 높아 분기별 수주 금액 자체가 크게 출렁입니다
- 지수 변수 — 미국 9월 소비자물가지수(CPI)와 TSMC 실적이 이번 주 반도체주 변수로 지목됐다고 보도됐습니다
시나리오로 정리하면, 3분기 신규 수주가 기대를 넘고 연간 전망이 유지될 경우 52주 최고가 1,999.96달러 부근을 다시 시험할 가능성이 있습니다.
반대로 수주가 기대에 못 미치면 PER 57.65배라는 부담이 먼저 반영될 수 있습니다. 그때는 이익 추정 자체가 내려가는지, 단순히 수주 시점이 미뤄진 것인지를 구분해 확인할 필요가 있습니다.
6. ASML 홀딩 ADR 핵심 지표 한눈에
네이버 증권에 공개된 ASML 홀딩 ADR의 주요 지표를 한 표로 모았습니다. 기준 시점이 항목마다 다를 수 있어 괄호로 함께 적었습니다.
| 항목 | 값 |
|---|---|
| 최근 시세 | 1,780.34 USD (종가) — 현지 2026년 10월 9일 |
| 전일 | 1,769.79 |
| 시총 | 6,838억 USD (913조 8,685억원) |
| 업종 | 반도체 장비 및 테스트 |
| 52주 최고 | 1,999.96 (2026.06.30. 기준) |
| 52주 최저 | 935.41 (2025.10.10. 기준) |
| PER | 57.65배 (2026.03. 기준) |
| EPS | 27.57 (2026.03. 기준) |
| PBR | 29.41배 (2026.03. 기준) |
| BPS | 54.04 (2026.03. 기준) |
| 주당배당금 | 9.08 (2026.08. 기준) |
| 배당수익률 | 0.51% (2026.08. 기준) |
📌 오늘 정리한 내용
ASML 주가 전망 핵심은 밸류에이션이 아니라 수주입니다. 2025년 매출 15.6%·당기순이익 26.9% 증가로 실적은 반등했지만 PER 57.65배(2026년 3월 기준) 부담이 커, 3분기 신규 수주 결과에 따라 변동성이 커질 수 있는 구간이라는 점을 감안할 필요가 있습니다.
글에서 빠진 내용이나 더 궁금한 점은 댓글로 알려 주세요.
함께 읽으면 좋은 글
참고 자료
⚠️ [투자 유의사항 안내] 본 게시글은 특정 종목에 대한 매수·매도 추천이 아니며, 공개된 자료를 바탕으로 한 정보 제공 목적의 글입니다. 글에 나온 주가·지표는 현지 2026년 10월 9일 기준이며 이후 달라질 수 있습니다. 주식 투자는 원금 손실 위험이 있으므로 모든 투자 판단은 본인의 책임하에 신중하게 결정하시기 바랍니다.