NAVER 주가 전망 기준으로 보면 지금 이 종목은 ‘가격은 싸졌는데 이익은 꺾이는’ 구간에 서 있습니다. 2026년 10월 16일 기준 주가는 180,300원으로 52주 최고 308,500원보다 41% 넘게 낮은 자리입니다. 시가총액은 27조 4,252억 원, 외국인 소진율(외국인이 살 수 있는 한도 중 실제 보유 비율)은 35.24%입니다.
이 글에서는 주가의 현재 위치, 실적 흐름, 매출이 늘어도 이익이 줄어드는 이유, 리스크를 차례로 짚습니다.
1. NAVER 주가 전망, 지금 주가는 어디쯤인가
52주 밴드는 최저 171,000원에서 최고 308,500원입니다. 2026년 10월 16일 기준 180,300원은 밴드 하단에서 5% 남짓 올라온 자리로, 고점이 아니라 바닥권에서 반등을 시도하는 위치입니다.
NAVER는 검색 광고를 중심으로 커머스, 핀테크, 콘텐츠, 클라우드를 함께 운영하는 플랫폼 기업입니다. 최근 보도에서는 AI 투자와 커머스 수익화가 주가의 다음 방향을 가를 변수로 지목됐습니다. 다만 ‘각 세종’ 데이터센터로 대표되는 AI 인프라의 성과는 아직 숫자로 확인되지 않았습니다.
2. 실적 표, 네 가지 용어만 알면 읽힙니다
- 영업이익률: 매출에서 본업으로 남긴 이익의 비율로, 2024년 18.43%가 정점이었습니다.
- PER(주가수익비율): 주가를 주당순이익으로 나눈 값으로 2026년 6월 기준 13.99배입니다.
- PBR(주가순자산비율): 주가를 주당순자산(BPS 197,188원)으로 나눈 값으로 0.91배이며, 1배 미만은 순자산보다 싸다는 뜻입니다.
| 구분 | 2023년 | 2024년 | 2025년 | 2026년(예상) |
|---|---|---|---|---|
| 매출액(억원) | 96,706 | 107,377 | 120,350 | 137,644 |
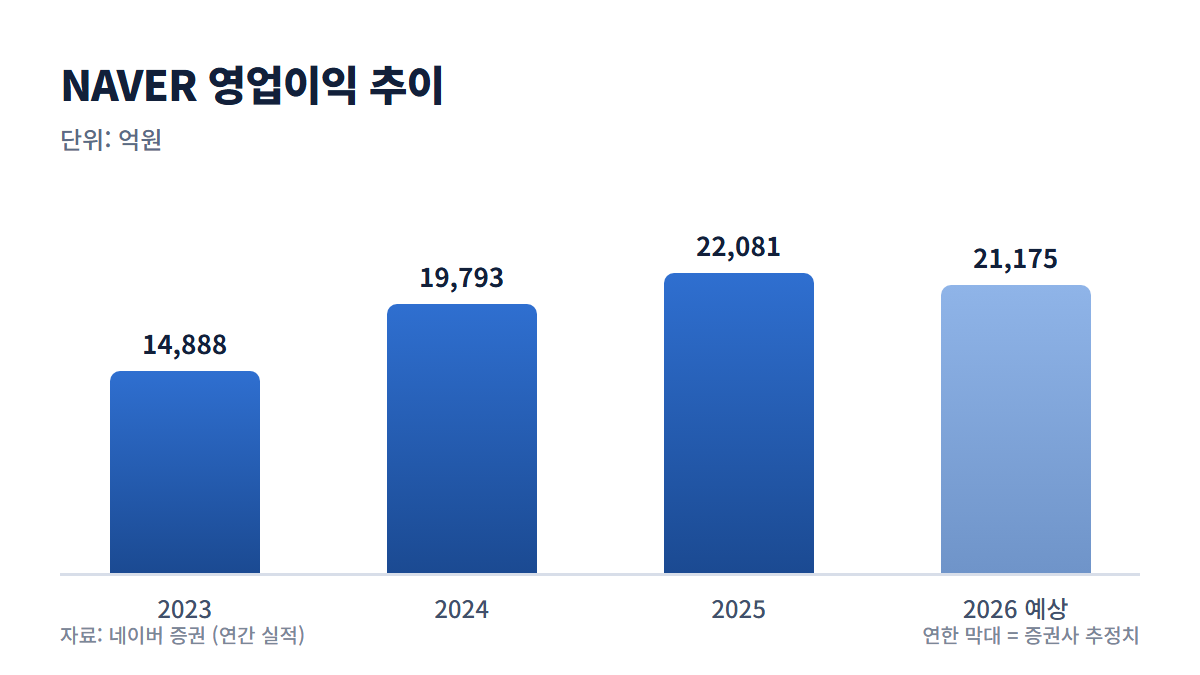
| 영업이익(억원) | 14,888 | 19,793 | 22,081 | 21,175 |
| 영업이익률(%) | 15.39 | 18.43 | 18.35 | 15.38 |
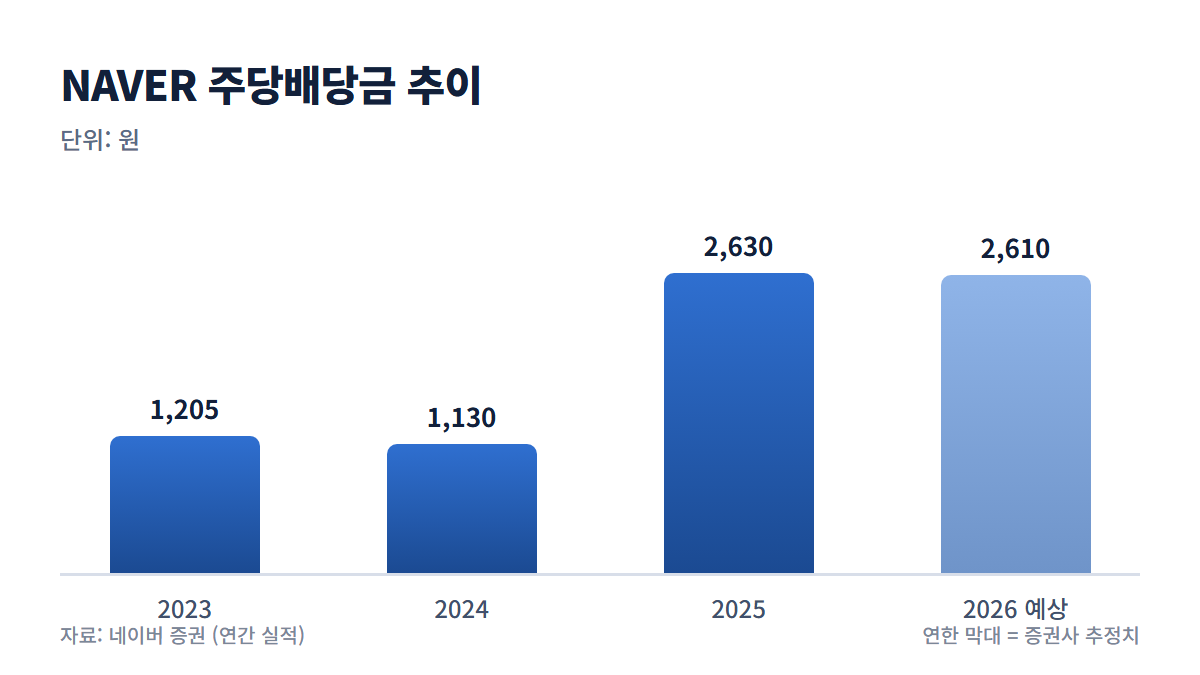
| 주당배당금(원) | 1,205 | 1,130 | 2,630 | 2,610 |
가장 눈에 띄는 대목은 2026년 예상 매출이 137,644억 원으로 늘어나는 동안 영업이익은 21,175억 원으로 줄어드는 조합입니다. 매출은 2025년 대비 14.4% 늘지만 영업이익은 4.1% 줄어드는 추정치입니다.
3. 분기로 보면 이익률 하락이 더 선명합니다
| 구분 | 2025.12. | 2026.03. | 2026.06. | 2026.09.(예상) |
|---|---|---|---|---|
| 매출액(억원) | 31,951 | 32,411 | 33,888 | 35,166 |
| 영업이익(억원) | 6,106 | 5,418 | 5,203 | 5,032 |
| 영업이익률(%) | 19.11 | 16.71 | 15.35 | 14.31 |
매출은 네 분기 연속 늘지만 영업이익은 6,106억 원에서 5,032억 원(2026년 9월 예상)까지 계단식으로 내려갑니다. 1년 전 2025년 6월 분기와 비교하면 매출은 16.3% 늘었지만 영업이익은 5,216억 원에서 5,203억 원으로 제자리였습니다. NAVER 주가 전망 관점에서는 투자 비용이 어느 분기부터 줄어드는지가 관전 포인트입니다.
4. 장기 계좌에서 NAVER 주가 전망 읽는 법
배당수익률은 2026년 2월 기준 1.46%, 주당배당금은 2,630원입니다. 2023년 1,205원, 2024년 1,130원이던 배당이 2025년 2,630원으로 올라선 점은 주주환원 측면에서 의미가 있지만, 현금흐름 목적으로 쓰기에는 수익률 자체가 낮은 편입니다.
연금저축·IRP는 개별 종목을 담을 수 없으므로, 직접 보유하려면 일반 계좌나 중개형 ISA를 써야 합니다. 중개형 ISA에서는 배당소득 15.4% 원천징수 대신 일반형 200만 원까지 비과세, 초과분은 9.9% 분리과세가 적용됩니다. 자녀 계좌처럼 긴 호흡이라면 배당보다 이익 성장 회복 여부를 보는 편이 현실적입니다.
5. 리스크와 조건부 시나리오
- 이익률 하락: 2026년 예상 영업이익률 15.38%는 2024년 18.43%보다 3%포인트 이상 낮습니다.
- 수익성 둔화: 자기 돈으로 얼마를 벌었는지 보는 ROE(자기자본이익률)가 2024년 7.90%에서 2026년 예상 6.60%로 내려갑니다.
PBR 0.91배는 장부상 순자산보다 싼 가격이라는 점에서 하방 지지 근거가 될 수 있습니다. 다만 ROE가 낮아지는 구간의 낮은 PBR은 저평가가 아니라 수익성 둔화의 반영일 수도 있습니다.
NAVER 주가 전망 흐름을 조건부로 정리하면, 2026년 6월 15.35%까지 내려온 분기 영업이익률이 예상대로 14%대로 더 낮아지는지가 1차 확인 지점입니다. 매출 성장과 영업이익 증가가 같은 분기에 나타난다면 재평가 가능성이 있고, 이익률이 계속 밀린다면 PBR 1배 회복은 지연될 가능성이 있습니다.
6. 보유 주식 수별 배당 실수령액 (주당 2,630원 기준)
주당배당금 2,630원(2026.02. 기준)을 기준으로 보유 주식 수에 따라 실제로 받는 금액을 계산했습니다. 국내 상장 주식의 배당금에는 배당소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 원천징수됩니다.
| 보유 주식 수 | 세전 배당금 | 세후 실수령액 | 투자 원금(최근 주가 기준) |
|---|---|---|---|
| 100주 | 263,000원 | 222,498원 | 18,030,000원 |
| 500주 | 1,315,000원 | 1,112,490원 | 90,150,000원 |
| 1,000주 | 2,630,000원 | 2,224,980원 | 180,300,000원 |
※ 가장 최근 배당금이 그대로 유지된다고 가정한 계산이며, 실제 배당금은 해마다 달라질 수 있습니다. 금융소득이 연 2,000만원을 넘으면 금융소득종합과세 대상이 됩니다.
7. 같은 업종 종목과 지표 비교
네이버 증권의 동일업종 비교 종목과 주요 지표를 나란히 놓고 보면 NAVER의 현재 위치가 좀 더 분명해집니다.
| 종목 | 주가 | 시가총액 | PER | PBR | 배당수익률 |
|---|---|---|---|---|---|
| NAVER (이 글의 종목) | 180,300원 | 27조 4,252억 | 13.99배 | 0.91배 | 1.46% |
| 카카오 | 31,700원 | 14조 431억 | 40.49배 | 1.19배 | 0.24% |
| 디어유 | 20,400원 | 4,843억 | 13.33배 | 2.21배 | 1.55% |
| SOOP | 38,550원 | 4,313억 | 5.05배 | 0.89배 | 8.77% |
※ 지표 기준 시점이 종목마다 다를 수 있으니 참고용으로만 보시기 바랍니다.
📝 정리하며
NAVER 주가 전망 핵심은 2026년 10월 16일 기준 180,300원·PBR 0.91배라는 가격 매력과, 매출이 늘어도 분기 영업이익률이 예상 기준 14%대까지 낮아지는 흐름 사이의 간극이며, 이익률 반등 분기가 확인되는지를 지켜볼 필요가 있습니다.
읽으시면서 헷갈렸던 부분이 있으면 댓글로 알려 주세요.
함께 읽으면 좋은 글
참고 자료
- 네이버 증권 — NAVER 종목 정보
- DART 전자공시시스템 — 사업보고서·공시 원문
- NAVER 17만5000원…AI 투자와 커머스 수익화에 시선
- NAVER 18만원선 공방…AI 투자와 커머스 성장성 점검
⚠️ [투자 유의사항 안내] 본 게시글은 특정 종목에 대한 매수·매도 추천이 아니며, 공개된 자료를 바탕으로 한 정보 제공 목적의 글입니다. 글에 나온 주가·지표는 2026년 10월 16일 기준이며 이후 달라질 수 있습니다. 주식 투자는 원금 손실 위험이 있으므로 모든 투자 판단은 본인의 책임하에 신중하게 결정하시기 바랍니다.