메타 주가 전망 기준으로 보면, 718.67달러는 52주 최고가 779.82달러에서 약 8% 밀린 가격입니다(현지 2026년 10월 9일 기준). 52주 최저가인 520.26달러보다는 약 38% 높은 자리로, 올해 들어 주가가 저점에서 상당히 회복됐다는 뜻이기도 합니다.
최근 뉴욕증시에서는 중동 긴장 완화와 3분기 실적 기대가 겹치며 강세를 보인 가운데, 메타는 같은 날 0.31% 하락했다고 보도됐습니다. 이 글에서는 메타의 사업구조와 최근 3년 실적 흐름, PER·PBR 같은 지표를 읽는 법, 투자 포인트와 리스크까지 차례로 짚어보겠습니다.
1. 메타 주가 전망, 지금 숫자가 말해주는 위치
메타 주가 전망 관점에서 지금 수준을 가늠하려면, 먼저 PER(주가수익비율)과 PBR(주가순자산비율) 같은 지표부터 이해할 필요가 있습니다. 두 지표는 지금 주가가 기업의 벌이와 자산에 비해 비싼지 싼지를 가늠하는 잣대입니다.
① PER과 PBR, 무엇을 보는 숫자인가
PER은 주가를 주당순이익(EPS)으로 나눈 값으로, 숫자가 높을수록 이익 대비 주가가 비싸다는 뜻입니다. 메타의 PER은 2026년 6월 기준 23.85배, PBR은 7.01배로 자산가치보다 주가가 훨씬 높게 거래되고 있다는 의미입니다.
② 52주 최고·최저가는 왜 중요한가
52주 최고가와 최저가는 최근 1년간 주가가 오간 범위를 보여주는 지표입니다. 메타는 2026년 9월 24일 779.82달러로 52주 최고치를 찍었고, 3월 27일에는 520.26달러까지 밀린 적이 있습니다.
③ 지금 718.67달러는 어떤 위치인가
현재가 718.67달러는 최고가 대비로는 조정 국면에, 최저가 대비로는 회복 국면에 걸쳐 있는 자리입니다. 시가총액은 1조 8,308억 달러(약 2,456조 9,555억원)로 온라인 서비스 업종 내 대형주 지위를 유지하고 있습니다.
2. 실적으로 뜯어보는 메타의 성장 속도
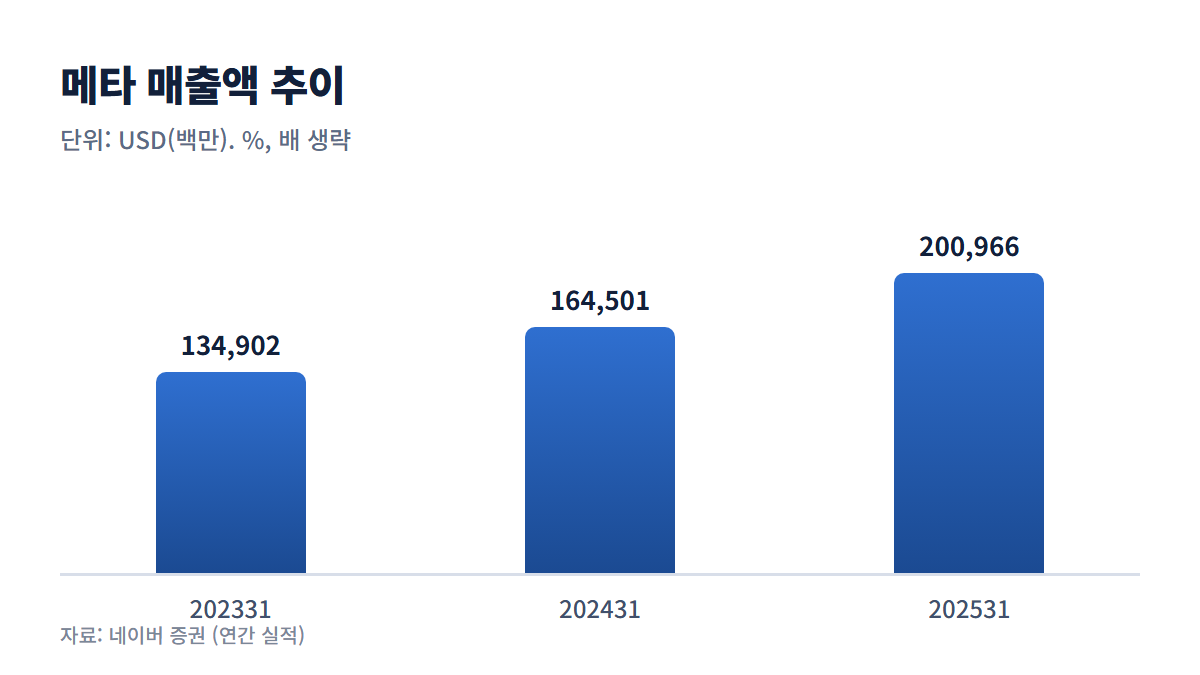
메타의 매출액은 2023년 1,349억 달러에서 2024년 1,645억 달러, 2025년 2,009억 달러로 2년 연속 20%대 성장을 이어갔습니다. 광고 중심의 사업 구조가 여전히 견조한 성장 동력으로 작동하고 있다는 뜻입니다.
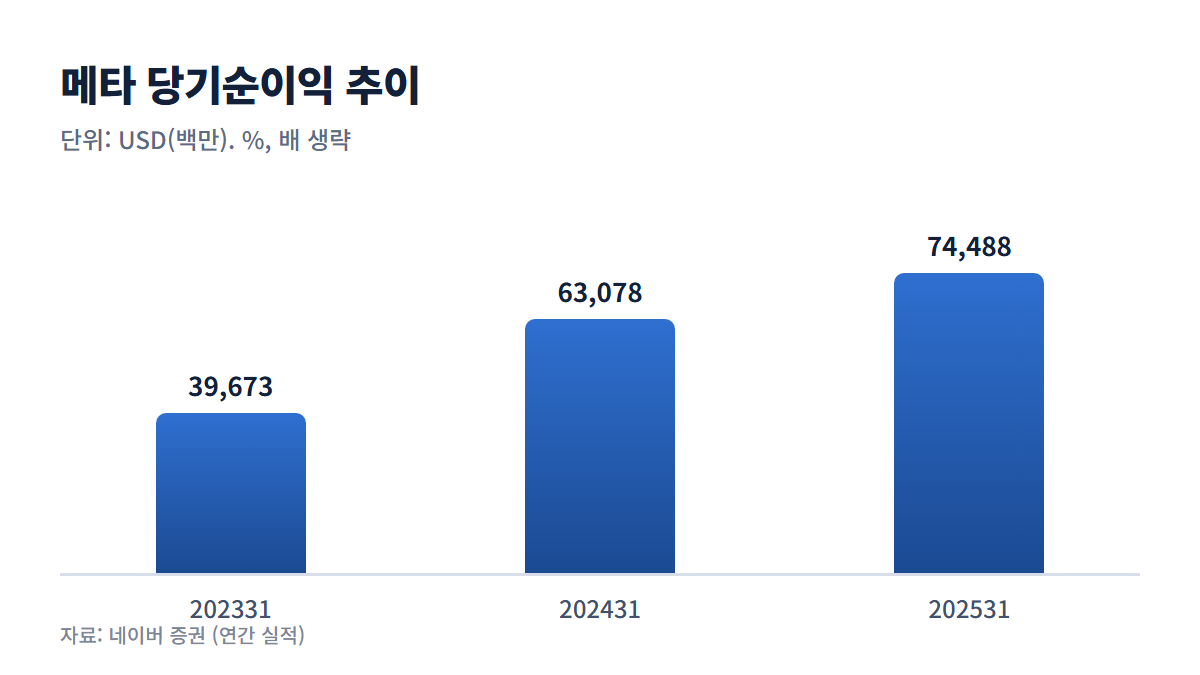
순이익은 2023년 397억 달러에서 2024년 631억 달러로 59% 급증했고, 2025년에는 745억 달러로 다시 18% 늘며 두 자릿수 성장을 이어갔습니다. 다만 ROA(총자산수익률)는 2024년 24.95%로 정점을 찍은 뒤 2025년 23.20%로 소폭 낮아졌습니다.
| 구분 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액(백만달러) | 134,902 | 164,501 | 200,966 |
| EBITDA(백만달러) | 61,384 | 85,270 | 102,129 |
| 세후순이익(백만달러) | 39,673 | 63,078 | 74,488 |
| PER(연간) | 40.00 | 27.15 | 25.09 |
| PBR(연간) | 10.83 | 9.14 | 8.48 |
연간 PER은 2023년 40배에서 2025년 25.09배로, PBR도 10.83배에서 8.48배로 낮아지는 흐름입니다. 주가보다 이익과 자산이 더 빠르게 늘었다는 뜻으로, 2026년 6월 기준 PER 23.85배·PBR 7.01배와 같은 방향의 밸류에이션 완화를 보여줍니다.
3. AI 투자와 ‘뮤즈’가 만드는 성장 동력
메타는 AI 에이전트 플랫폼 ‘뮤즈’를 비롯해 AI 인프라 투자를 늘리고 있습니다. 미국 기업 전반의 3분기 이익은 전년 대비 31% 늘어날 것으로 전망되는데, 그 증가분의 상당 부분은 아마존과 메타 등 AI 투자 기업에서 나올 것이라는 분석이 나왔다고 보도됐습니다.
클라우드·보안 인프라 기업 패스틀리의 인프라를 메타 등 빅테크가 활용하고 있다는 점도 AI 생태계 확장을 보여주는 사례로 거론됩니다. 광고 매출에 AI 기반 효율화가 더해지면 추가적인 이익 레버리지로 이어질 가능성이 있습니다.
- 2년 연속 20%대 매출 성장과 두 자릿수 순이익 성장
- AI 에이전트 ‘뮤즈’ 등 AI 투자 확대에 따른 효율화 기대
- 온라인 서비스 업종 내 1조 8,308억 달러 규모의 대형주 지위
4. 고평가 논란과 경쟁 심화라는 리스크
메타의 PER 23.85배, PBR 7.01배는 여전히 높은 수준이어서, 실적이 기대에 못 미칠 경우 주가가 민감하게 반응할 수 있습니다. 실제로 뉴욕증시가 전반적으로 강세를 보인 날에도 메타는 0.31% 하락했다고 보도됐습니다.
AI 경쟁 구도에서도 메타의 위치가 가볍지 않습니다. 예측시장에서는 구글이 AI 선두 기대를 앞서 가져가는 반면 메타의 비중은 2.9%에 불과한 것으로 나타났다고 전해졌습니다. 오픈AI의 매출 전망이 하향 조정됐다는 소식도 AI 업계 전반의 밸류에이션 재평가 가능성을 키우는 요인입니다.
- PER 23.85배·PBR 7.01배로 나타나는 높은 밸류에이션 부담
- 구글·오픈AI·앤트로픽 등과의 AI 경쟁 심화
- 배당수익률 0.29%로 현금흐름보다는 주가 변동에 민감한 성장주 성격
5. 메타 주가 전망, 투자 전략과 조건부 시나리오
3040 부모 세대가 메타를 자녀 계좌나 장기 투자 포트폴리오에 담을 때는 배당보다 성장에 기대는 종목이라는 점을 먼저 확인할 필요가 있습니다. 배당수익률이 0.29%에 그치는 만큼, 은퇴 후 현금흐름을 목적으로 한다면 메타보다는 배당주나 배당 ETF가 더 맞을 수 있습니다.
연금저축이나 ISA, IRP 같은 계좌는 해외 개별주식을 직접 담을 수 없는 구조이기 때문에, 메타에 투자하려면 일반 위탁계좌를 활용하거나 국내에 상장된 관련 ETF를 통한 간접 투자를 검토하는 방식이 현실적입니다. 자녀 명의의 장기 적립 투자라면 변동성을 감안해 매수 시점을 나눠 접근하는 전략이 유효할 수 있습니다.
메타 주가 전망 흐름을 보면 결국 AI 투자가 실제 실적으로 이어지는지, 그리고 고PER 밸류에이션을 실적 성장이 얼마나 뒷받침해주는지에 달려 있습니다. 3분기 실적에서 매출과 순이익 성장세가 이어진다면 추가 반등 가능성을 열어둘 수 있지만, 성장이 둔화되는 신호가 나온다면 추가 조정 가능성도 함께 점검할 필요가 있습니다.
- 3분기 실적에서 매출·순이익 성장률이 20%대를 유지하는지
- AI 투자가 광고 매출 효율화로 이어지는 신호가 나오는지
- PER·PBR이 추가로 낮아지며 밸류에이션 부담이 완화되는지
6. 메타 핵심 지표 한눈에
네이버 증권에 공개된 메타의 주요 지표를 한 표로 모았습니다. 기준 시점이 항목마다 다를 수 있어 괄호로 함께 적었습니다.
| 항목 | 값 |
|---|---|
| 최근 시세 | 718.67 USD (종가) — 현지 2026년 10월 9일 |
| 전일 | 720.89 |
| 시총 | 1조 8,308억 USD (2,456조 9,555억원) |
| 업종 | 온라인 서비스 |
| 52주 최고 | 779.82 (2026.09.24. 기준) |
| 52주 최저 | 520.26 (2026.03.27. 기준) |
| PER | 23.85배 (2026.06. 기준) |
| EPS | 30.13 (2026.06. 기준) |
| PBR | 7.01배 (2026.06. 기준) |
| BPS | 102.52 (2026.06. 기준) |
| 주당배당금 | 2.10 (2026.09. 기준) |
| 배당수익률 | 0.29% (2026.09. 기준) |
📝 정리하며
메타 주가 전망 기준으로는 PER 23.85배의 밸류에이션 부담과 AI 투자 성과 여부를 함께 지켜봐야 하는 국면입니다.
읽으시면서 헷갈렸던 부분이 있으면 댓글로 알려 주세요.
이 글과 같이 보면 좋은 글
참고 자료
⚠️ [투자 유의사항 안내] 본 게시글은 특정 종목에 대한 매수·매도 추천이 아니며, 공개된 자료를 바탕으로 한 정보 제공 목적의 글입니다. 글에 나온 주가·지표는 현지 2026년 10월 9일 기준이며 이후 달라질 수 있습니다. 주식 투자는 원금 손실 위험이 있으므로 모든 투자 판단은 본인의 책임하에 신중하게 결정하시기 바랍니다.